Fiktive Abrechnung
Unfallschaden auszahlen lassen oder reparieren?
Du hattest einen unverschuldeten Unfall? Dann hast Du die Wahl: Auto reparieren lassen, oder Dir den Schaden in voller Höhe auszahlen lassen. Welcher Weg sich für Dich mehr lohnt, hängt von ein paar klaren Faktoren ab. Gib mir 5 Minuten, sie Dir zu erklären.
Auszahlen lassen
Das Geld für den Schaden landet auf Deinem Konto. Was Du anschließend mit Deinem Auto machst, liegt allein bei Dir.
Reparieren lassen
Die Werkstatt repariert Dein Auto und rechnet direkt mit der Versicherung ab. Die Mehrwertsteuer ist dabei enthalten.
 Unabhängig & mit DESAG-StempelMein Gutachten statt der „Einschätzung“ der Gegenseite.
Auf den Punkt
Auszahlen oder reparieren: der Vergleich auf einen Blick
Die ehrliche Antwort lautet: Es kommt darauf an. Nicht auf ein Bauchgefühl, sondern auf sechs Kriterien, die Du in wenigen Minuten selbst durchgehen kannst.
| Kriterium | Auszahlen lassen | Reparieren lassen |
|---|---|---|
| Fahrzeugalter | Über 3 Jahre alt – hier wird meist ohnehin nach den Preisen freier Werkstätten abgerechnet | Unter 3 Jahre alt – dann bleibt der Anspruch auf die Stundensätze der Markenwerkstatt bestehen |
| Art des Schadens | Optische Schäden wie Kratzer, Dellen, Stoßstange oder Kotflügel | Technische Schäden an Sensorik, Assistenzsystemen, Rahmen, Achse oder Airbag |
| Was Du vorhast | Du behältst das Auto und fährst einfach weiter | Du willst das Auto bald verkaufen oder in Zahlung geben |
| Wem das Auto gehört | Es gehört Dir – Du bist Halter und Eigentümer | Leasing oder Finanzierung: Eine Auszahlung ist meist ausgeschlossen |
| Mehrwertsteuer | Wird nicht erstattet – Du erhältst den Nettobetrag | Wird erstattet, sobald Du eine echte Rechnung vorlegst |
| Folgeschäden | Gehen zu Deinen Lasten, wenn Du nicht reparierst | Sind über die Abwicklung mit der Werkstatt mit abgedeckt |
Ein einzelnes Kriterium entscheidet nie allein. Wie viel Geld hinter jedem Weg steckt, zeigt erst das Gutachten – schon bei einem mittleren Schaden kann der Unterschied im vierstelligen Bereich liegen.
Rechenbeispiel
Was das konkret heißt, ein Beispiel aus der Region
Audi A4, 4 Jahre alt, Heckschaden nach einem Auffahrunfall. Der Unfallgegner ist zu 100 % schuld.
Bei einer Reparatur in der Werkstatt kämen zusätzlich 1.324 € Mehrwertsteuer dazu – allerdings direkt an die Werkstatt, nicht an Dich. Bei der Auszahlung landen die 7.550 € auf Deinem Konto und Du entscheidest selbst: reparieren, günstiger instand setzen oder einfach weiterfahren.
| Position laut Gutachten | Betrag |
|---|---|
| Reparaturkosten netto | 6.970 € |
| Nutzungsausfall (6 Tage) | 330 € |
| Merkantile Wertminderung | 250 € |
| Auszahlung gesamt | 7.550 € |
Beispielrechnung, keine Zusage. Die tatsächlichen Beträge hängen von Fahrzeug, Schadenbild und Rechtsprechung ab.
Deine Ansprüche
Diese Posten stehen Dir zu, auch ohne Reparatur
Viele glauben: Ohne Werkstattrechnung gibt es nur die reinen Reparaturkosten. Falsch. Nach § 249 BGB steht Dir der erforderliche Geldbetrag zu und damit grundsätzlich alles, was in meinem Gutachten steht.
Netto-Reparaturkosten
Der komplette im Gutachten ermittelte Betrag. Bei Fahrzeugen unter 3 Jahren auf Basis der Stundensätze einer Fachwerkstatt.
Nutzungsausfall oder Mietwagen
Für jeden Tag, an dem Du Dein Auto unfallbedingt nicht nutzen kannst. Wahlweise als Entschädigung oder als Mietwagen.
Merkantile Wertminderung
Ein Unfallfahrzeug ist beim späteren Verkauf weniger wert. Diesen Verlust bekommst Du ersetzt, auch wenn Du nicht reparierst.
Gutachter- und Anwaltskosten
Bei unverschuldetem Unfall über der Bagatellgrenze zahlt die gegnerische Versicherung beides. Für Dich entstehen keine Kosten.
Abschleppkosten
War Dein Auto nicht mehr fahrbereit? Dann gehört auch der Abschleppdienst zum ersatzpflichtigen Schaden.
Kleinkram, der sich summiert
Auslagenpauschale und Nebenkosten: Einzeln wenig, zusammen schnell ein spürbarer Betrag.
Kürzungen
Wo Versicherungen den Schadenersatz kürzen
und warum Du das nicht akzeptieren musst
Bei der Auszahlung wird fast immer gekürzt, nicht weil Deine Ansprüche unbegründet wären, sondern weil viele Geschädigte nicht widersprechen. Diese vier Posten sind am häufigsten betroffen:
Stundensätze der Markenwerkstatt
- Es wird nicht repariert, also genügen die Preise einer freien Werkstatt.
- Bei jungen Fahrzeugen hast Du Anspruch auf den Stundensatz der Markenwerkstatt. Doch auch bei älteren Autos kann der Verweis auf eine freie Werkstatt unzumutbar sein, nämlich dann, wenn Dein Auto lückenlos scheckheftgepflegt in der Markenwerkstatt gewartet wurde. Bewahre Deine Wartungsnachweise deshalb gut auf.
Nutzungsausfall
- Ohne Reparatur entsteht keine Ausfallzeit.
- Die Rechtsprechung ist regional unterschiedlich. Oft wird Nutzungsausfall auch ohne Reparatur zugesprochen, sofern die Ausfalldauer im Gutachten beziffert ist. Deshalb nehme ich sie immer mit auf.
UPE-Aufschläge, Verbringungs- und Beilackierungskosten
- Diese Kosten entstehen ohne Reparatur gar nicht erst.
- Sind sie in der Branche und vor Ort üblich und hält der Sachverständige sie für erforderlich, müssen sie erstattet werden. Dass Du Dich für die Auszahlung entscheidest, darf Dich nicht schlechterstellen.
Der Wiederbeschaffungswert beim Totalschaden
- Ein Online-Angebot nennt einen geringeren Wert.
- Entscheidend ist der Wert, den ein unabhängiger Sachverständiger für den tatsächlichen Zustand Deines Fahrzeugs ermittelt, nicht das Angebot einer Restwertbörse aus einer anderen Region.
Wird gekürzt, unterstützt Dich ein Anwalt aus meinem Netzwerk. Auch sein Honorar zahlt bei einem unverschuldeten Unfall die gegnerische Versicherung.
Ablauf
So läuft es ab – in 5 Schritten
Wichtig ist Schritt 4: Du musst Dich erst entscheiden, wenn alle Zahlen auf dem Tisch liegen.
Anrufen oder WhatsApp
Du meldest Dich per Anruf oder schickst mir Unfallfotos. Schon am Telefon bekommst Du eine erste, unverbindliche Einschätzung.
Ich komme zu Dir
Ich begutachte den Schaden vor Ort, oft schon am selben Tag, auch am Wochenende ohne Mehrkosten.
Gutachten in 24 Stunden
Du erhältst eine belastbare Zahl: Reparaturkosten, Wertminderung, Ausfalldauer und Restwert.
Geld oder Reparatur wählen
Erst jetzt fällt die Entscheidung, mit allen Zahlen im Blick statt aus dem Bauch heraus.
Ich regle den Rest
Ich kommuniziere mit der Versicherung, bei Problemen übernimmt der Anwalt. Du musst Dich um nichts kümmern.
Sonderfall
Totalschaden: Was zahlt die Versicherung dann?
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparaturkosten den Wiederbeschaffungswert deutlich übersteigen. Erstattet wird dann in der Regel der Wiederbeschaffungswert abzüglich des Restwerts ermittelt in einem unabhängigen Gutachten.
Selbst dann kannst Du wählen: fiktiv abrechnen (auszahlen lassen) oder konkret abrechnen (reparieren lassen). Unter bestimmten Bedingungen greift die sogenannte 130-Prozent-Regel. Ob sich das für Dich rechnet, klären wir gemeinsam anhand des Gutachtens.
Grenzen
Wann sich die Auszahlung lohnt und wann sie nicht geht
Nur ein Fall schließt die Auszahlung wirklich aus. In allen anderen Fällen darfst Du Dir den Schaden auszahlen lassen.
Leasing und Finanzierung
Du bist Fahrer, aber nicht Eigentümer. Der Anspruch liegt beim Leasinggeber oder der Bank, die Auszahlung an Dich ist in der Regel ausgeschlossen. Meist ist die Reparatur vertraglich vorgeschrieben.
Technische und strukturelle Schäden
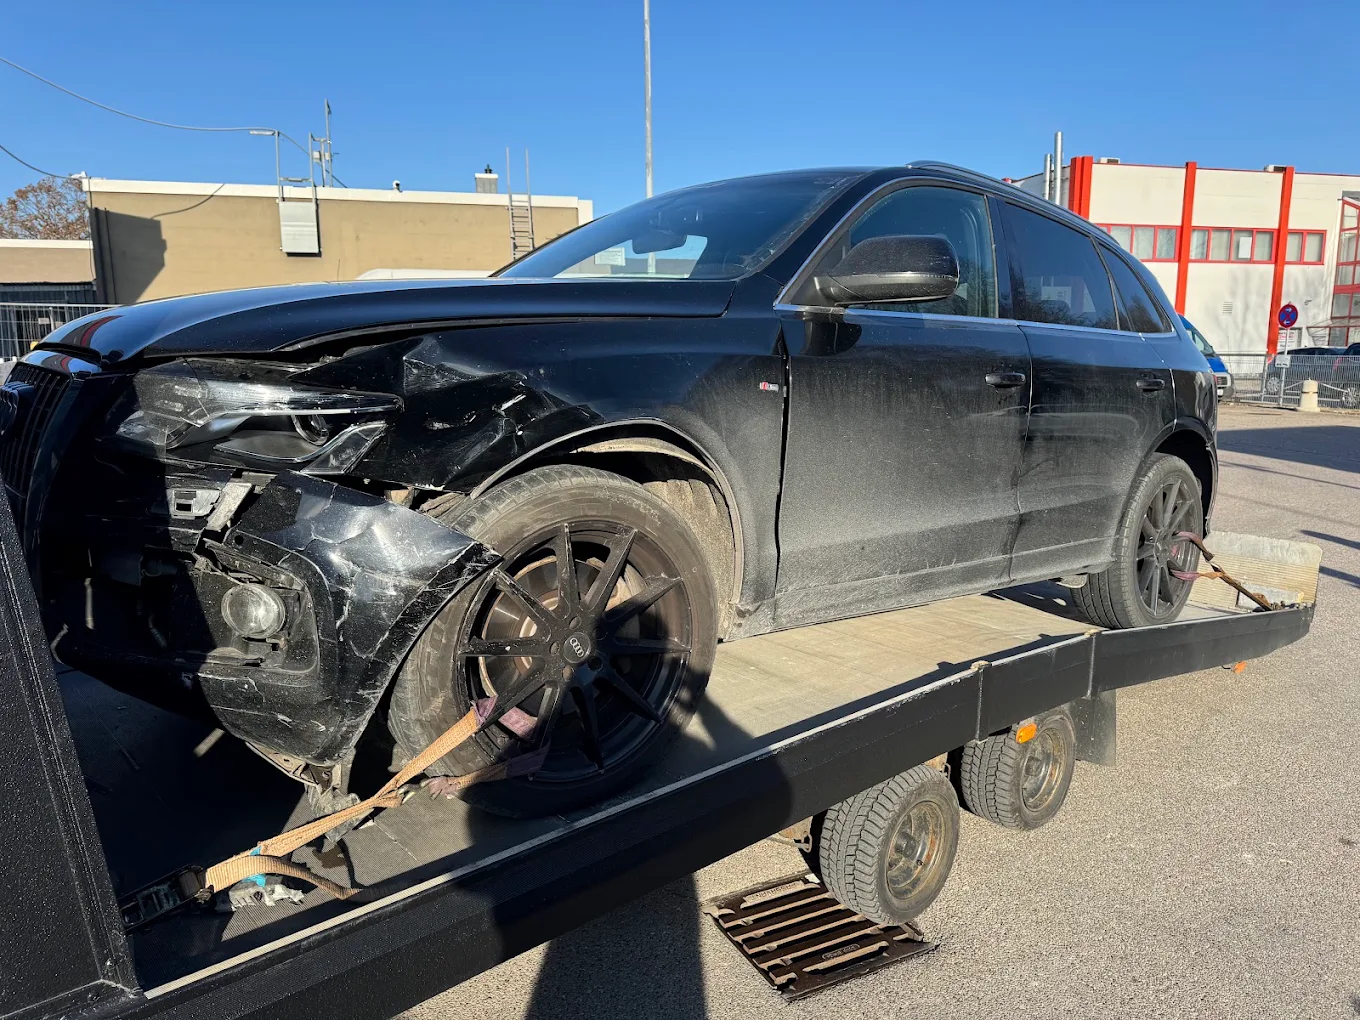
Sind Sensorik, Assistenzsysteme oder tragende Teile betroffen, geht es nicht mehr um Optik, sondern um Sicherheit und um Folgeschäden, die später niemand mehr ersetzt.
Sonstige Blech- und Teileschäden
Du allein entscheidest, was mit Deinem Fahrzeug im Nachhinein passiert: ob Du Dir den Schaden auszahlen lässt und einfach weiterfährst oder Dein Fahrzeug reparieren lässt.
Vorsicht
„Da reicht ein Kostenvoranschlag aus“? Ganz sicher nicht!
Die Versicherung des Unfallverursachers bietet Dir schnell einen eigenen Prüfdienst oder einen Kostenvoranschlag an. Das klingt unkompliziert, kostet Dich aber oft vierstellig.
Ein Kostenvoranschlag beziffert nur die Reparaturkosten. Wertminderung, Ausfalldauer und Restwert tauchen darin gar nicht erst auf – genau die Posten, die bei der Auszahlung den Unterschied machen.
Als unabhängiger Gutachter habe ich keine geheimen Abmachungen mit Versicherungen, Werkstätten oder sogenannten „Prüforganisationen“. Mein Gutachten ist komplett neutral und die Grundlage dafür, dass Du Deine Rechte überhaupt durchsetzen kannst. An DEKRA oder TÜV mit ihren begrenzten Öffnungszeiten bist Du dabei keinesfalls gebunden.
Über mich
Hi, ich bin Diren – Dein Kfz-Sachverständiger aus Bayern
Mehr als 15 Jahre Automobilbranche, die Ausbildung beim Audi in Ingolstadt, der Meister, dann Projektleiter in Kundenberatung und Auftragsabwicklung. Seit über 5 Jahren arbeite ich als freier Gutachter und regle Unfallschäden in Ingolstadt und ganz Bayern.
„Mein Anspruch: ein Gutachten, das sich für Dich auszahlt und ehrliche Beratung, die Dir bares Geld sichert.“
Ich werde nicht von Versicherungen beauftragt, sondern durch Empfehlung zufriedener Kunden. Deshalb arbeite ich ausschließlich in Deinem Interesse.
Kundenstimmen
Das sagen meine Kunden bei Google
Keine Worte von mir, sondern von denen, die ich nach einem Unfall begleitet habe.
Top Service! Sehr kompetent, zuverlässig und präzise. Das Gutachten wurde schnell erstellt und hat mir enorm geholfen. Absolut empfehlenswert!
Sehr gute Beratung und zuverlässige Erstellung des Gutachtens. Komplett reibungslose und unkomplizierte Abwicklung. Zufriedenheit 100%!!!! Empfehlenswert.
Sehr netter und professioneller Gutachter. Ging alles sehr schnell und reibungslos. Für Rückfragen immer erreichbar.
Hat mir sehr gut bei einem Gutachten geholfen, bei einem Streitfall mit einer Werkstatt. Diese hat eine Reparatur nicht fachgerecht durchgeführt.
War alles tadellos, sehr zuverlässige Arbeit. Schnell und freundlich. Würde weiter empfehlen.
Super schnelle Abwicklung
 5,0 von 5 · 86 Bewertungen auf Google (Stand 10.10.2026)
FAQ
Häufige Fragen zur Auszahlung
Kann ich mir den Unfallschaden auszahlen lassen?
Ja. Rechtsgrundlage ist § 249 BGB: Anstelle der Reparatur darfst Du den dafür nötigen Geldbetrag verlangen. Ob Du anschließend reparieren lässt, günstiger instand setzt oder das Geld behältst, entscheidest allein Du. Fachlich spricht man von fiktiver Abrechnung, sie ist beim Haftpflichtschaden genauso möglich wie über die Kaskoversicherung.
Kann ich das Auto verkaufen, nachdem der Schaden ausgezahlt wurde?
Ja, es ist Dein Eigentum. Beim Verkauf musst Du den Unfallschaden allerdings angeben, sonst drohen Ansprüche des Käufers. Bei einem Totalschaden zählt außerdem der im Gutachten festgestellte Restwert.
Wann zahlt die Versicherung?
In der Regel vergehen einige Wochen nach Eingang des Gutachtens. Sind die Unterlagen vollständig und das Gutachten unabhängig, geht es meist schneller und Du hast weniger Aufwand, weil ich die Kommunikation mit der Versicherung übernehme.
Wird mir die Mehrwertsteuer erstattet?
Bei einer Auszahlung nicht, denn hier wird netto abgerechnet. Lässt Du später doch reparieren und legst die Rechnung vor, kannst Du die Mehrwertsteuer häufig nachfordern.
Was kostet mich das Gutachten?
Bei einem unverschuldeten Unfall über der Bagatellgrenze (etwa 750 € Reparaturkosten) nichts. Mit Deiner Abtretungserklärung schicke ich meine Rechnung direkt an die gegnerische Versicherung, ebenso wie die Anwaltskosten. Mehr dazu findest Du auf der Seite Gutachterkosten.
Geht die Auszahlung auch über meine eigene Kaskoversicherung?
Grundsätzlich ja. Die Bedingungen weichen jedoch vom Haftpflichtschaden ab, und bei der Kasko darf die Versicherung den Gutachter häufig vorgeben. Ruf mich an, dann sehen wir uns Deinen Fall gemeinsam an.
Ab welcher Schadenhöhe lohnt sich ein Gutachten?
Ab der Bagatellgrenze von etwa 750 €. Darunter genügt oft ein Kostenvoranschlag oder Kurzgutachten – ich sage Dir ehrlich, was für Dich sinnvoll ist.
Die Inhalte dieser Seite sind allgemeine Informationen und ersetzen keine Rechtsberatung im Einzelfall.
Entscheide nicht ohne Zahlen
Ob Auszahlen oder Reparieren für Dich mehr bringt, weißt Du erst, wenn der Schaden sauber dokumentiert ist. Ruf mich an oder schick mir ein paar Fotos per WhatsApp. Als Geschädigter zahlst Du nichts.